
 Riigikogu juures tegutsev sõltumatu mõttekoda
Riigi finantsinstrumendid ettevõtete kasvu rahastamisel
Eesti ettevõtete ligipääs rahastamisele on üldiselt hea, kuid rahastamisvõimalused jagunevad ebaühtlaselt ning laenuintressid on enam kui protsendipunkti võrra euroala keskmisest kõrgemad. Euroopa Investeerimispanga andmetel oli rahastamistaotluse tagasilükkamist kogenud ettevõtete osakaal Eestis 2025. aastal ligi kolm korda suurem kui Euroopa Liidus keskmiselt.
Kõige selgemad rahastuslüngad ilmnevad Eestis innovatsiooni turuletoomisel, keskmise suurusega ettevõtete kasvu ja suurprojektide rahastamisel ning uutele eksporditurgudele sisenemisel. Neid investeeringuid piiravad ebakindel tulevane tulu, napp tagatis, pikk tasuvusaeg ja projektide suur risk või maht. Lisaks toetustele rakendab riik rahastuslünkade leevendamiseks laene, garantiisid ja omakapitalilahendusi, mis aitavad jagada riski erarahastajatega, kaasata investeeringutesse erakapitali ning kasutada tagasimakstud raha uute ettevõtete rahastamiseks. Samas jätab jäik kapitalikasutus avaliku raha potentsiaali osaliselt kasutamata.
Lühiraport põhineb Arenguseire Keskuse analüüsil, mis on koostatud Bpifrance uuringu „Identification of the best NPBI model for Estonia“ materjalide alusel ja ilmub Konkurentsivõime raportis 2026. aastal.
Eesti ettevõtete hinnangud rahastamise kättesaadavusele on ELi keskmisest soodsamad, kuid kättesaadavus on ebaühtlane ning laenuintressid euroala keskmisest kõrgemad
Väikeste ja keskmise suurusega ettevõtete hinnangud rahastamisvõimalustele olid Eestis 3,7 ja ELis 4,3, kus kõrgem väärtus tähistab tõsisemat probleemi. Samas pidas 2025. aastal rahastamise kättesaadavust oma suurimaks probleemiks 9% Eesti ettevõtetest, võrreldes 7%ga ELis. Seega võib suhteliselt soodne keskmine hinnang varjata ettevõtete rahastamisvõimaluste erinevusi. Konkreetsetele rahastamistakistustele osutab ka Euroopa Investeerimispanga 2025. aasta uuring, kus rahastamistaotluse tagasilükkamist kogenud ettevõtete osakaal oli Eestis 10% ja ELis 3,6% ehk Eestis ligi kolm korda suurem.1 Rahastamise kõrval on oluline ka selle hind – kuigi laenuintressid on langenud, püsivad Eesti ettevõtete nominaalsed laenuintressimäärad euroala keskmisest kõrgemal. 2024. aasta lõpus oli ettevõtete pangalaenude intressimäär euroala keskmisest ligi 1,3 protsendipunkti kõrgem.2
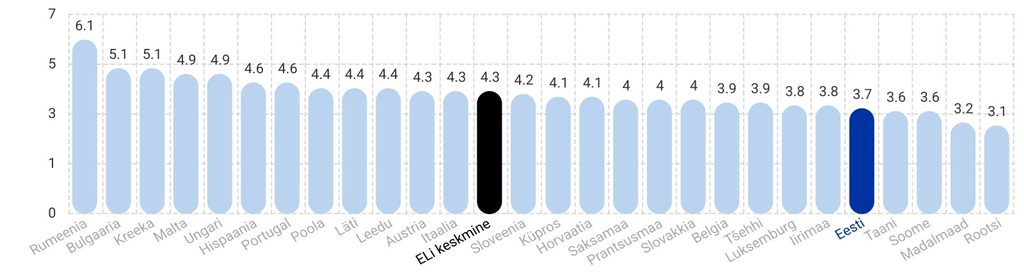
Joonis 1. Ettevõtete hinnang rahastamise kättesaadavuse probleemsusele (1 = pole üldse oluline probleem; 10 = äärmiselt oluline probleem, 2023-2025 aastate keskmine)
Allikas: Euroopa Komisjoni ja Euroopa Keskpanga ettevõtete rahastamisvõimaluste uuring (SAFE), 2023–2025
Kolm olulisemat rahastuslünka ja võimalikud lahendused3
1. Innovatsiooni turuletoomine
Varase arenduse toetamine ei anna soovitud tulemust, kui rahastus katkeb enne toote või teenuse turulejõudmist. Prototüübi katsetamine, esimeste klientideni jõudmine ja tootmise käivitamine nõuavad kapitali ajal, mil müügitulu veel napib. Pangalaenu saamist raskendavad nii ebakindel tulevane müügitulu kui sobiva tagatise nappus, sest teadmised ja intellektuaalomand ei pruugi pangale tagatiseks sobida.
- Arendustoetused ja 2026. aastal käivitunud EISi innovatsioonilaen tuleks siduda terviklikuks rahastamisteekonnaks, mis aitab ettevõttel jõuda arendusest müügini. Laenu tähtaeg ja maksepuhkus peaksid sobima projekti rahavooga. Suurema ebakindluse korral võiks erainvestori omakapitalipanust täiendada allutatud või osaluseks konverteeritav laen.
2. Keskmise suurusega ettevõtete kasv ja suurprojektid
Kasvav eksportija või tööstusettevõte võib vajada rohkem kapitali, kui tavapärased väikese ja keskmise ettevõtte meetmed pakuvad. Pangalaenu saamist võivad takistada napp tagatis, pikk tasuvusaeg ja investeeringu suurus võrreldes ettevõtte senise tegevusega. Suurte tööstus-, energia- või kaitseprojektide rahastamisel lisandub vajadus jagada riski mitme rahastaja vahel.
- Pikema tähtajaga kasvulaen ja suurem garantii võiksid täiendada pankade ja investorite rahastust. Suurprojektides saab riski jagada rahvusvaheliste kaasrahastajatega, sh Euroopa Investeerimispangaga. Suurte üksiktehingute puhul tuleks piirata avaliku sektori riskide koondumist.
3. Ekspordi alustamine ja uuele turule sisenemine
Uuele turule sisenemine toob kaasa kulusid enne müügitulu tekkimist, näiteks seoses turuanalüüsi, kohaliku partneri leidmise ja müügikanali loomisega. Väikesel ettevõttel võib puududa võime kanda uue turu ebaõnnestumise riski. Ostja makseriski kattev krediidikindlustus ei kata müügile eelnevaid turuarenduskulusid.
- Alustavatele eksportijatele sobivad turule sisenemise toetus ja nõustamine. Kogenumatele eksportijatele võiks katsetada kindlustust, mis katab osa turuarenduskulusid, kui uus turg ei too kavandatud tulu. Ettevõtte omaosalus ja kindlustusmakse säilitavad vastutuse projektivaliku eest. Nii ei muutuks lahendus tavaliseks toetusskeemiks.
Finantsinstrumendid laiendavad riigi võimalusi ettevõtete rahastamisel, kuid jäik kapitalikasutus piirab avaliku raha potentsiaali täit rakendamist.
Riik pakub toetuste kõrval rahastuslünkade leevendamiseks finantsinstrumente nagu laenud, garantiid ja omakapitaliinvesteeringud. Näiteks garantii võib muuta pangale vastuvõetavaks projekti, millel on nõrk tagatis, kuid selge äriline loogika. Riigi finantsinstrument saab pikendada rahastuse ajahorisonti – näiteks innovatsiooni või ekspordi puhul tekivad kulud sageli enne tulusid. Kolmandaks, erinevalt toetustest võimaldavad tagastatavad instrumendid avalikku raha uuesti kasutada.
Bpifrance uuring3 toob probleemina esile, et avaliku sektori ettevõtlusrahastuse vahendid on paigutatud mitmetesse erinevatesse sihtotstarbelistesse fondidesse. See piirab raha ümberpaigutamist sinna, kus nõudlus ja mõju on suuremad. Samuti seob garantiide rahastamise praegune loogika rohkem kapitali, kui portfelli tegelik risk eeldaks.
Rahastuslünkade leevendamise lahendusi teistest riikidest:
Prantsusmaa: Bpifrance’i tagatiseta innovatsioonilaen rahastab uuenduse arendamist ja turuleviimist, sh sertifitseerimist, intellektuaalomandi kaitset ja turundust, mida tavapangad üldjuhul ei rahasta.
Saksamaa: KfW jagab kasvuinvesteeringute riski kommertspankadega, võttes sõltuvalt meetmest enda kanda kuni poole laenuriskist.
Ühendkuningriik: UKEF garanteerib pankade antavat ekspordirahastust, võimaldades ettevõtetel rahastada välisturgudele laienemist ka ilma konkreetse ekspordilepinguta.
Lühiraport on valminud uurimissuuna „Majanduse konkurentsivõime tulevik“ raames. Uurimissuunas analüüsitakse Eesti majanduse tulevikuväljavaateid, võimalusi ja takistusi ning esitatakse perspektiivikad majanduspoliitilised soovitused. Uurimissuund on osa Riigikogu majanduskomisjoni poolt kokku kutsutud konkurentsivõime eksperdikogu tööst.
Viited:
1 EIB Investment Survey 2025, Eesti ülevaade
2 Eesti Pank (2026). Majanduse Rahastamise Ülevaade. Veebruar 2026, lk 13–14
3 Bpifrance (2025). Identification of the best NPBI model for Estonia
Raportiga seotud inimesed
Uurimissuuna juht
 Uku Varblane
Arenguseire Keskuse uuringute juht